Domain 1a-marmor.de kaufen?
Wir ziehen mit dem Projekt
1a-marmor.de um.
Sind Sie am Kauf der Domain
1a-marmor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-marmor.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
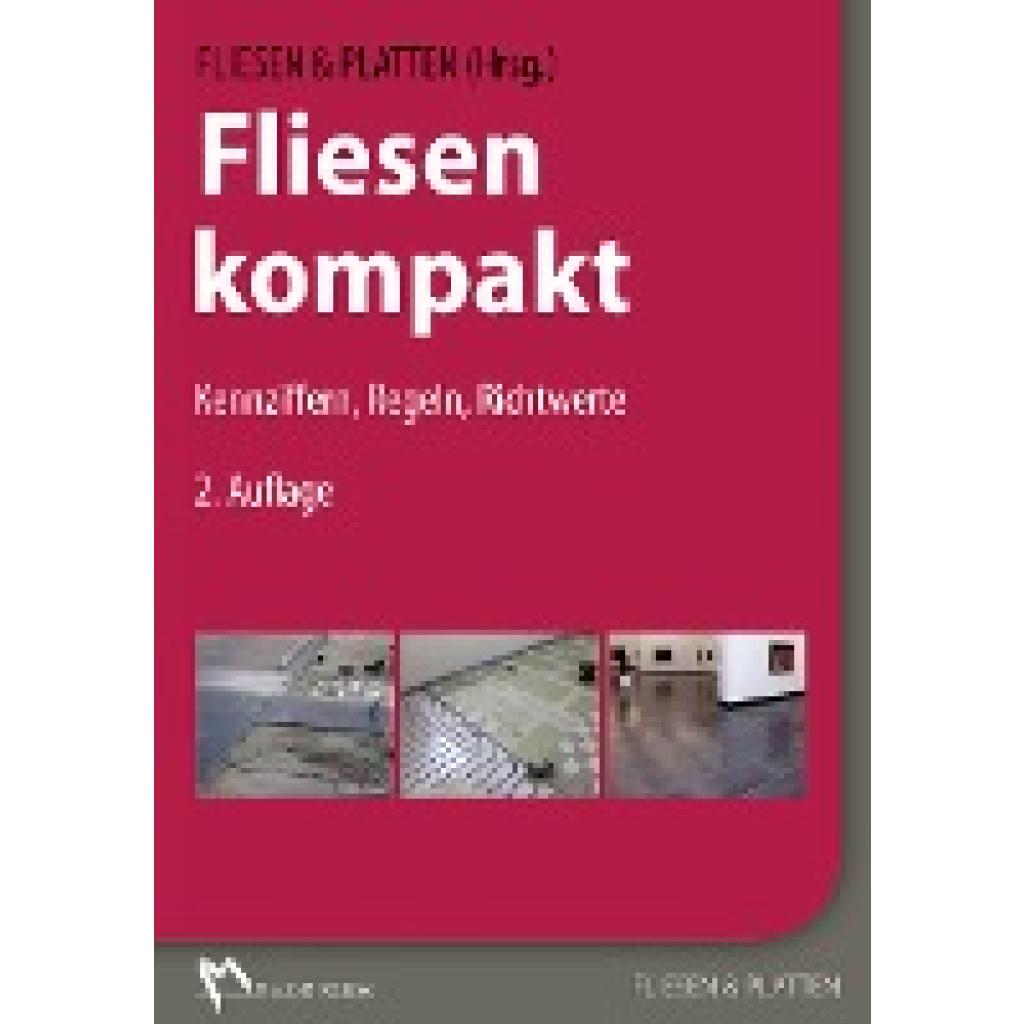
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
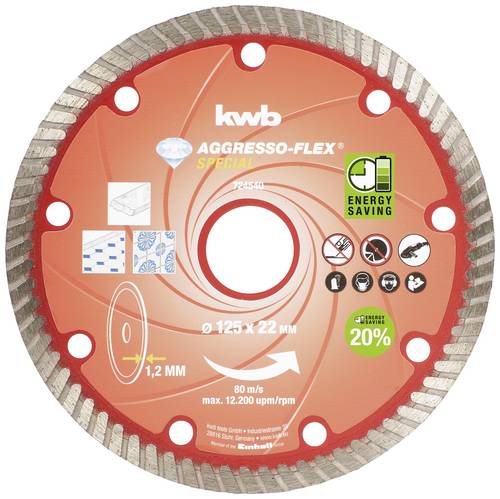
Kwb 724540 Diamanttrennscheibe 125mm 1 St. Beton, Granit, Marmor, Keramik, Fliesen, Feinsteinzeug, Naturstein, KunststeinDIAMANT Dünntrennscheiben, extra dünner Schneidrand, Stärke 7,0 mm, für hohe Schneidleistung bei professionellem Dauereinsatz, für Granit, Marmor, Beton, Keramik, Fliesen, Feinsteinzeug, Natur- und Kunststeine, für alle handelsüblichen Winkelschleifer mit Umfangsgeschwindigkeit 80 m/s und besonders für Akku-Winkelschleifer.15,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Muster - CV-Bodenbelag SUPERIOR - Stein Kanada 990MCV-Boden SUPERIOR Stein Kanada – Betonoptik für Wohnräume, Feuchträume & Gewerbe Der CV-Boden SUPERIOR in der Farbe Stein Kanada 990M verleiht Deinen Räumen einen modernen, urbanen Charakter. Die schöne, strukturierte PVC Betonoptik zeigt dezente Grau-Nuancen und eine ruhige Steinstruktur, die perfekt zu minimalistischen, industriellen und zeitgemäßen Wohnstilen passt. Die dezente graue Steinoptik schafft eine klare, hochwertige Raumwirkung und lässt sich hervorragend mit hellen Möbeln, Metallakzenten oder natürlichen Materialien kombinieren. Was bedeutet CV-Belag? SUPERIOR ist ein moderner CV-Bodenbelag mit komfortablem Schaumrücken . Im Alltag wird diese Art Boden häufig auch als PVC Boden oder Vinylboden Meterware bezeichnet. Gemeint ist derselbe praktische Bodenbelag: pflegeleicht, angenehm zu begehen und ideal für viele Wohnbereiche. Ob Wohnzimmer, Schlafzimmer, Badezimmer, Küche, Waschraum oder WC – dieser CV Boden ist vielseitig einsetzbar. Auch für Messestände, Verkaufsräume sowie gewerbliche und leicht industrielle Bereiche ist der Boden dank Nutzungsklasse 41 eine zuverlässige Wahl. Mit 2,9 mm Gesamthöhe, 1950 g/m2 Gesamtgewicht und einer 0,4 mm starken Nutzschicht bietet Dir diese PVC Meterware strapazierfähige Qualität. Der PVC Bodenbelag ist für Fußbodenheizung geeignet, besitzt einen Schaumrücken und erfüllt die Brandschutzklasse Bfl-s1. Die Verlegung erfolgt per Vollverklebung oder mit PVC-Klebeband. 100 % phthalatfrei & trittschalldämmend Der Boden ist 100 % recycelbar , frei von Schwermetallen, Lösemitteln, Formaldehyd und schädlichen Weichmachern sowie 100 % phthalatfrei . Zusätzlich wirkt er trittschalldämmend und antistatisch – für ein angenehmes Raumgefühl mit robuster Betonoptik.0,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
HSK RenoDeco-Designplatte Naturstein Marmor, Weiß-Grau 100 x 255 cm Struktur-Oberfläche, 940000-603 940000-603Kreative Wandgestaltung liegt im Trend. Setzen Sie Akzente oder zaubern Sie eine ganz neue Stimmung in Ihr Bad mit RenoDeco! Was ist RenoDeco? Ideales Wandverkleidungsmaterial für die Teilrenovierung im Badezimmer 3 mm starke Aluminium-Verbundplatte mit einseitigem, digitalem Direktdruck Hochwertige Oberflächenveredelung mit kratzfestem und UV-beständigem Strukturlack Hygienisch-fugenlose Wandgestaltung mit pflegeleichter Oberfläche Vielfältige Dekorpalette für die individuelle Badgestaltung Schnelle Verkleidung großer Wandbereiche durch großformatige Platten (1000/1500 mm Breite x 2550 mm Höhe) Be- und Verarbeitung direkt vor Ort mit handelsüblichen Werkzeugen ohne schmutzige Fliesenarbeiten Funktional RenoDeco ist ein widerstandsfähiges, kratzfestes Aluminium-Verbund-material mit einer besonders pflegeleichten Oberfläche. Diese macht es zu einem idealen Wandbelag für Nassbereiche wie der Dusche ebenso wie hinter Waschtisch und WC. Fugenlos Dort, wo Zuverlässigkeit und einfache Pflege wichtig sind, ist RenoDeco die richtige Wahl. Das hochwertige und wasserfeste Wandverkleidungsmaterial ermöglicht die großflächige Abdeckung ganzer Wandflächen oder einzelner Funktionsbereiche ganz ohne Fugen. Dekorativ Jetzt hält Wohnlichkeit Einzug in Ihr Bad triste Wände waren gestern! In der RenoDeco-Dekorpalette ist für jeden Einrichtungsstil etwas dabei ganz gleich, ob eine natürliche Holzstruktur, edle Steinfläche, trendige Beton- oder Rostoptik. Wandbeläge wie Tapeten haben in erster Linie einen dekorativen Zweck. Eine Wandgestaltung muss aber nicht nur schmückend sein. Sie kann zugleich wichtige Funktionen erfüllen, wie z.B. das Abdecken unschöner oder unvollständiger Wandflächen. RenoDeco wurde speziell für die Verkleidung alter oder fehlender Fliesenflächen im Badezimmer entwickelt. Der aktuelle Badtrend Wanne raus Dusche rein ist mit RenoDeco ohne schmutzige Fliesenarbeiten schnell und sauber umsetzbar. Warme Farben und Dekore wie z. B. RenoDeco Sandstein, terra-beige passen dabei optisch hervorragend zu bestehenden Fliesen- und Keramitfarben und lassen sich somit ideal zur Teilrenovierung einsetzen. Modern oder klassisch? Warmer Sandstein, kühler Marmor, eleganter Feinstein oder derber Natur-stein: durch die natürliche Wirkung können ge-zielt Akzente gesetzt und unterschiedlichste Einrichtungstile verwirklicht werden. Allen Steinstrukturen gleich ist die attraktive Kombination mit weißen Einrichtungselemen-ten wie Waschtisch, WC und Duschwanne. Eine exklusive Wandgestaltung macht Räume zum Schmuckstück jeder Wohnung. Wie wäre es beispielsweise mit Naturstein in der Dusche oder edlem Holz hinter Waschtisch und WC ohne die Sorgen um Haltbarkeit und Pflege? Mit RenoDeco holt man den Eindruck natürlicher Materialien in Bereiche mit Feuchtigkeit und hohem Hygienebedarf. Used-Look oder cooler Industriestyle? Was in Mode und Architektur weltweit im Trend liegt, kann jetzt auch in Ihr Home-Spa Einzug halten. Mit dem RenoDeco-Dekor Sichtbeton, geschalt bringt man puristisches Loft-Feeling ins heimische Bad. Up-to-date ist derzeit auch der Charme von verwitterten und gealterten Materialien. Das warme RenoDeco-Dekor Metall, rost-rot oder das von Wasser und Licht gebleichte Holzdekor Fichte, vintage machen außergewöhnliche Einrichtungsstile möglich. Mit RenoDeco sind Ihren Gestaltungsideen keine Grenzen gesetzt! Die umfangreiche RenoDeco-Dekorpalette greift gegenwärtige Wohntrends auf und bietet damit vielfältige Möglichkeiten, dem Badezimmer eine moderne, natürliche oder phantasievolle Note zu geben. Noch individueller und origineller kann nur die Einbindung persönlicher Erinnerung sein! Die Lösung: Mit RenoDeco können Sie auch eigene digitale Fotomotive an die Wand bringen. Egal welches Motiv Ihrer Kreativität sind keine Grenzen gesetzt! Bringen Sie zum Beispiel die Frische der See in Ihre Dusche oder tauchen Sie in Ihrer Duschnische in eine lebendige Unterwasserwelt ein. Plattenmaterial Die hochwertigen 3 mm starken Aluminium-Dekorplatten (1000/1500 mm x 2550 mm) besitzen die besten Eigenschaften eines Aluminium-Verbundwerkstoffs. Sie sind leicht und einfach zu bearbeiten. Sie lassen sich flächig auf nahezu jeden bestehenden geraden Untergrund aufbringen egal ob im Neubau oder einem in die Jahre gekommenen Altbad. Die wasserabweisende Oberflächenveredelung macht die attraktiven Dekordrucke widerstandsfähig gegen äußeren Einflüssen wie Licht und haushaltsüblichen Reinigungsmitteln. Profile Eine perfekte Verbindung: Die RenoDeco-Dekorplatten lassen sich mit Hilfe schlanker Aluminiumprofile fugenlos und dicht verbinden ob über Eck oder auf der Fläche. Einen sauberen Abschluss bilden eckige oder wahlweise abgerundete Profile. Passend zu unterschiedlichen Wohn- und Einrichtungsstilen sind die RenoDeco-Profile in chromoptik und alu silbermatt erhältlich. Profil-Farben chromoptik alu silbermatt schwarz matt weitere Details: Stärke: 3mm Jetzt neu: fungenlose Verbindung mehrere Platten mit dem neu277,73 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kwb 724540 Diamanttrennscheibe 125mm 1 St. Beton, Granit, Marmor, Keramik, Fliesen, Feinsteinzeug, Naturstein, KunststeinDIAMANT Dünntrennscheiben, extra dünner Schneidrand, Stärke 7,0 mm, für hohe Schneidleistung bei professionellem Dauereinsatz, für Granit, Marmor, Beton, Keramik, Fliesen, Feinsteinzeug, Natur- und Kunststeine, für alle handelsüblichen Winkelschleifer mit Umfangsgeschwindigkeit 80 m/s und besonders für Akku-Winkelschleifer.15,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OTTOSEAL® S 70 Silikon 310ml – betongrau – für Marmor & Naturstein, strukturOTTOSEAL® S 70 in betongrau eignet sich ideal für Sichtbeton, Naturstein in Grautönen und moderne Architekturkonzepte. Die strukturierte Oberfläche passt sich harmonisch an steinartige Materialien an – für hochwertige, schmutzfreie Fugen ohne Randzonenverfärbung.8,29 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
kwb 724540 Diamanttrennscheibe 125 mm 1 St. Beton, Granit, Marmor, Keramik, Fliesen, Feinsteinzeug, Naturstein, KunststeinDiamant Dünntrennscheiben, Extra Dünner Schneidrand, Stärke 7,0 Mm, Für Hohe Schneidleistung Bei Professionellem Dauereinsatz, Für Granit, Marmor, Beton, Keramik, Fliesen, Feinsteinzeug, Natur- Und Kunststeine, Für Alle Handelsüblichen...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.